Sprechstunde zum Nachlesen
Steuerfreie Weihnachtsgeschenke 2026: die fünf teuersten Fehler
Alle Folien der Online-Sprechstunde mit Erläuterung, Rechenbeispielen und Fundstellen. Für Personal, Lohnbuchhaltung und Geschäftsführung, die dieses Jahr Weihnachtsgeschenke für das Team planen.
Folien als PDF herunterladenFehler 1: Die 60 € gelten nicht für Weihnachten
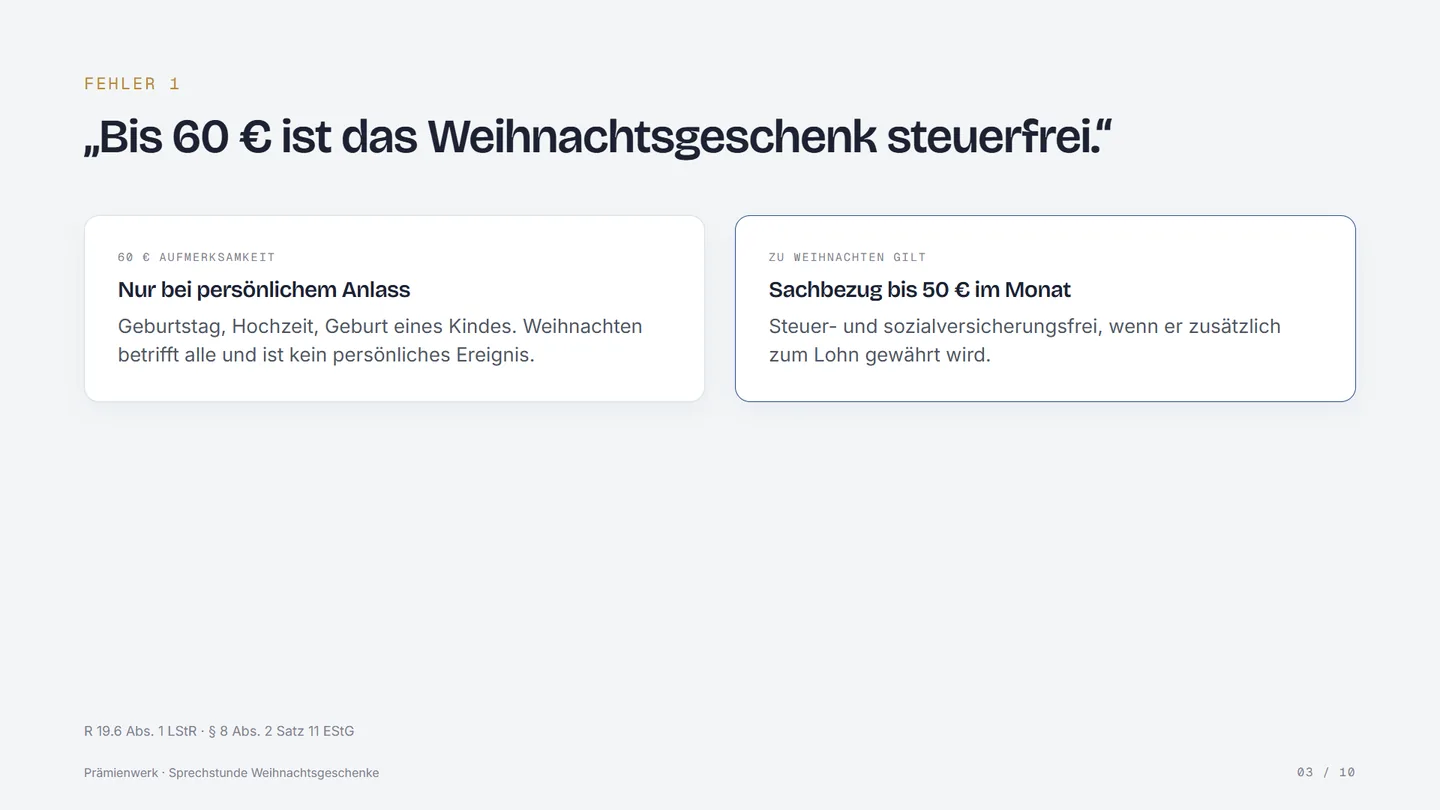
Die 60-€-Grenze für Aufmerksamkeiten gilt nur bei einem persönlichen Anlass der beschenkten Person, etwa Geburtstag, Hochzeit oder Geburt eines Kindes (R 19.6 Abs. 1 LStR). Weihnachten betrifft alle gleichermaßen und ist kein persönliches Ereignis.
Für das Weihnachtsgeschenk bleibt der Sachbezug bis 50 € im Monat (§ 8 Abs. 2 Satz 11 EStG). Er ist steuer- und sozialversicherungsfrei, wenn er zusätzlich zum Lohn gewährt wird.
Fehler 2: Freigrenze ist kein Freibetrag
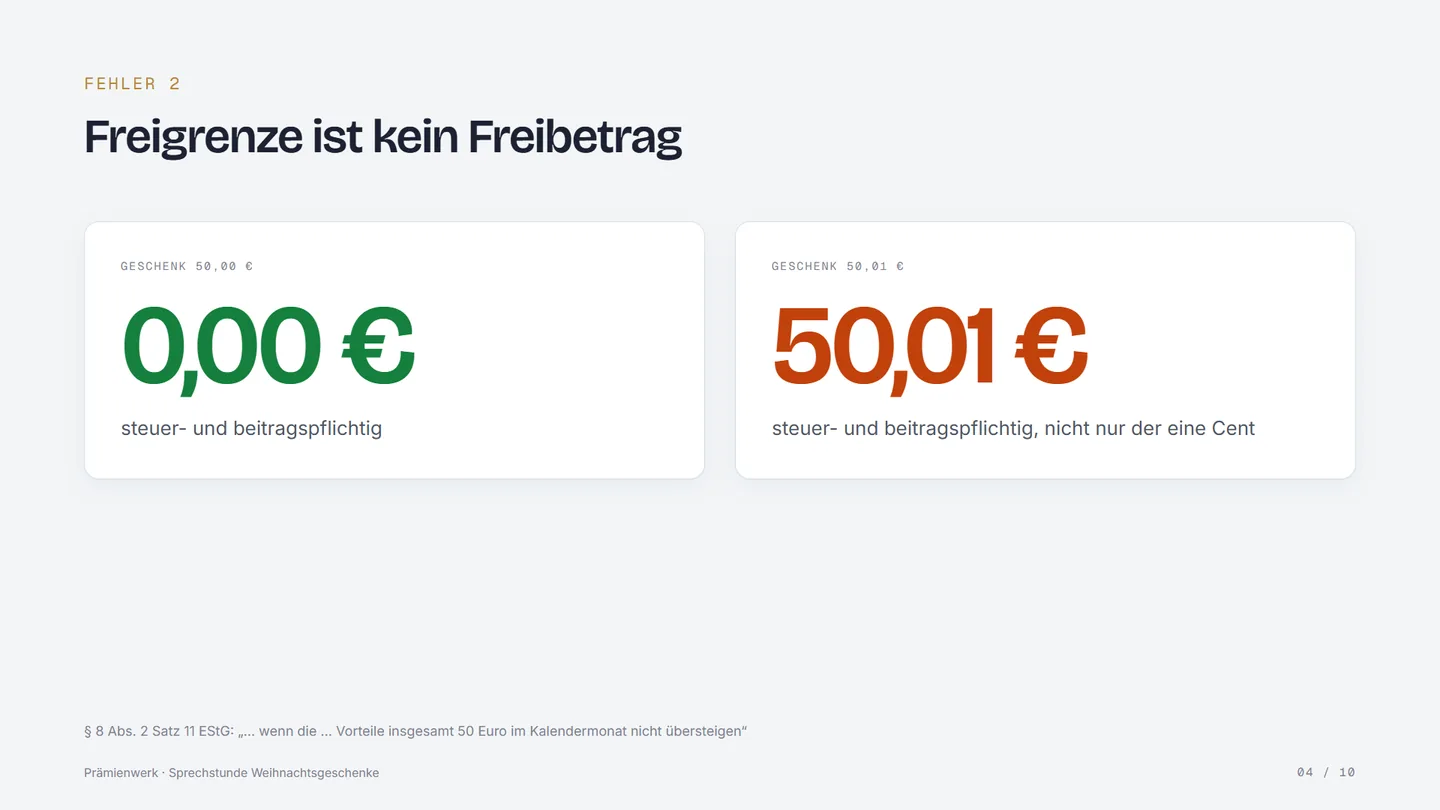
Bei 50,00 € bleibt das Geschenk frei. Bei 50,01 € wird der ganze Betrag steuer- und beitragspflichtig, nicht nur der eine Cent darüber.
Planen Sie deshalb nie auf genau 50 €, wenn noch Versand oder Verpackung dazukommen können.
Fehler 3: Alles im Dezember zählt zusammen
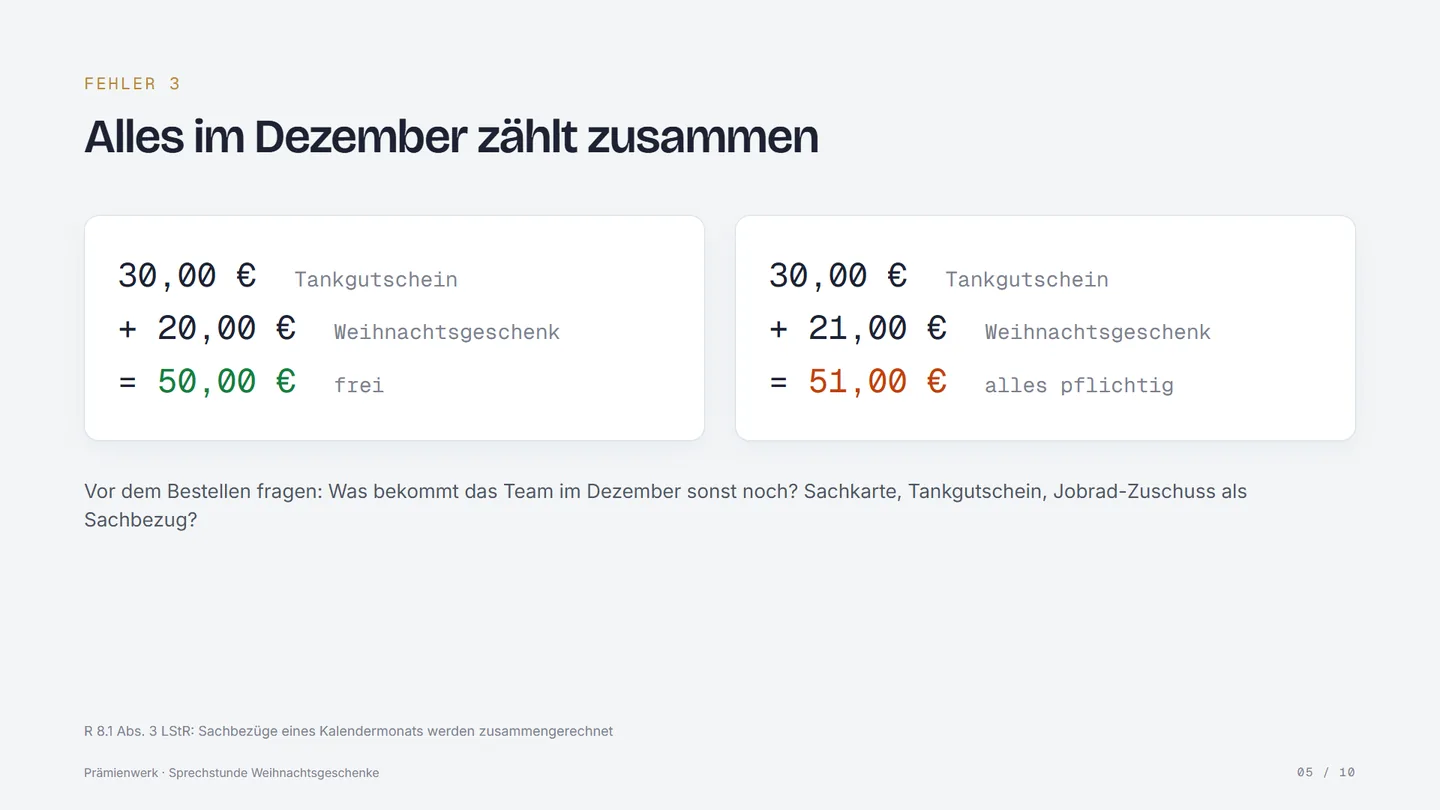
Sachbezüge eines Kalendermonats werden zusammengerechnet (R 8.1 Abs. 3 LStR). Bekommt das Team im Dezember schon einen Tankgutschein über 30 €, bleiben für das Weihnachtsgeschenk 20 €. Bei 21 € ist alles pflichtig, auch der Tankgutschein.
Fragen Sie vor der Bestellung, was im Dezember sonst noch läuft: Sachkarte, Tankgutschein oder andere Sachbezüge.
Fehler 4: Der Versand zählt mit
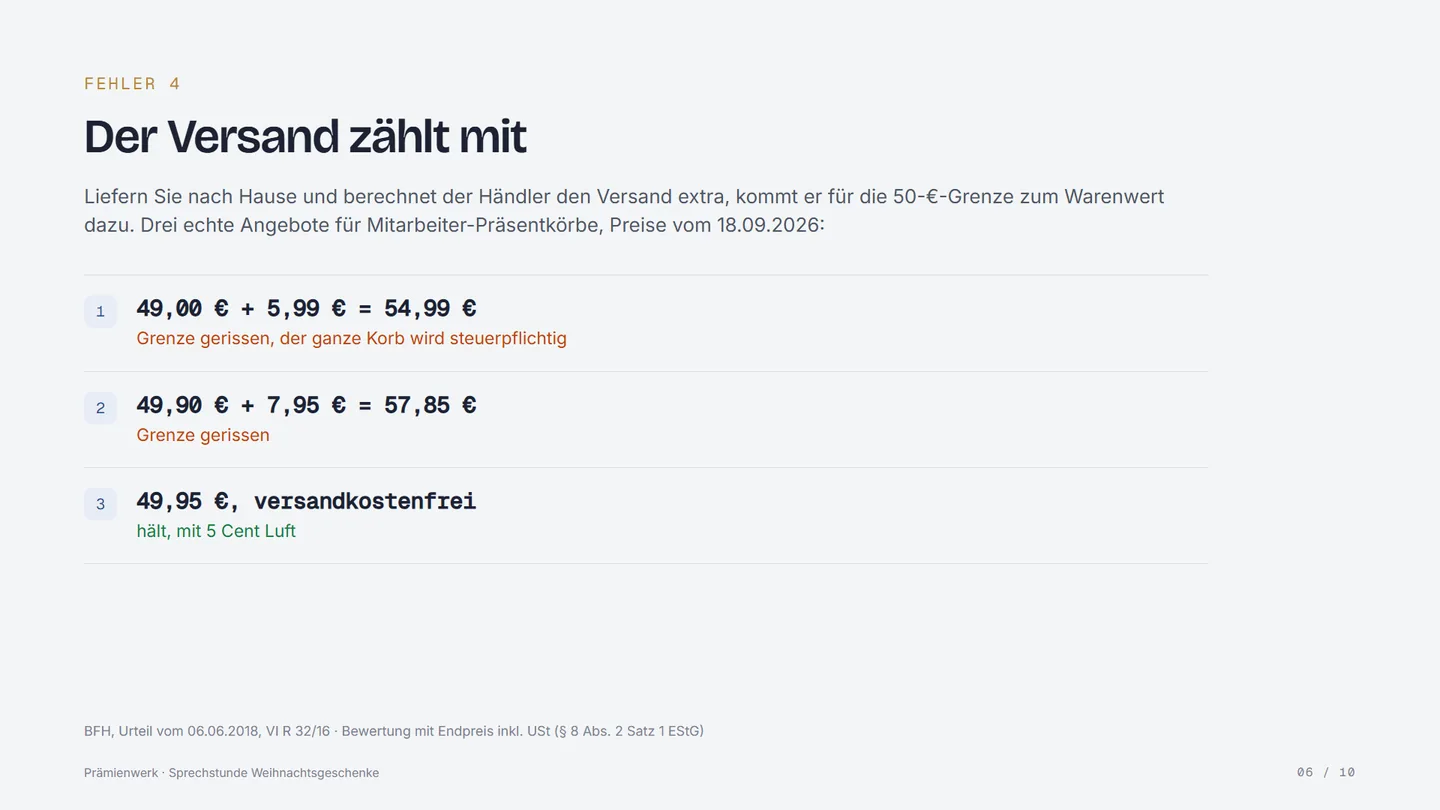
Liefern Sie das Geschenk nach Hause und berechnet der Händler den Versand extra, gehört der Versand zum Wert (BFH, Urteil vom 06.06.2018, VI R 32/16). Maßgeblich ist der Endpreis einschließlich Umsatzsteuer.
Von drei echten Angeboten für Mitarbeiter-Präsentkörbe (Preise vom 18.09.2026) rissen zwei die Grenze nur wegen des Versands: 49,00 € plus 5,99 € und 49,90 € plus 7,95 €. Der dritte hielt mit 49,95 €, weil er versandkostenfrei war.
Fehler 5: Universell einlösbare Gutscheine sind Geld
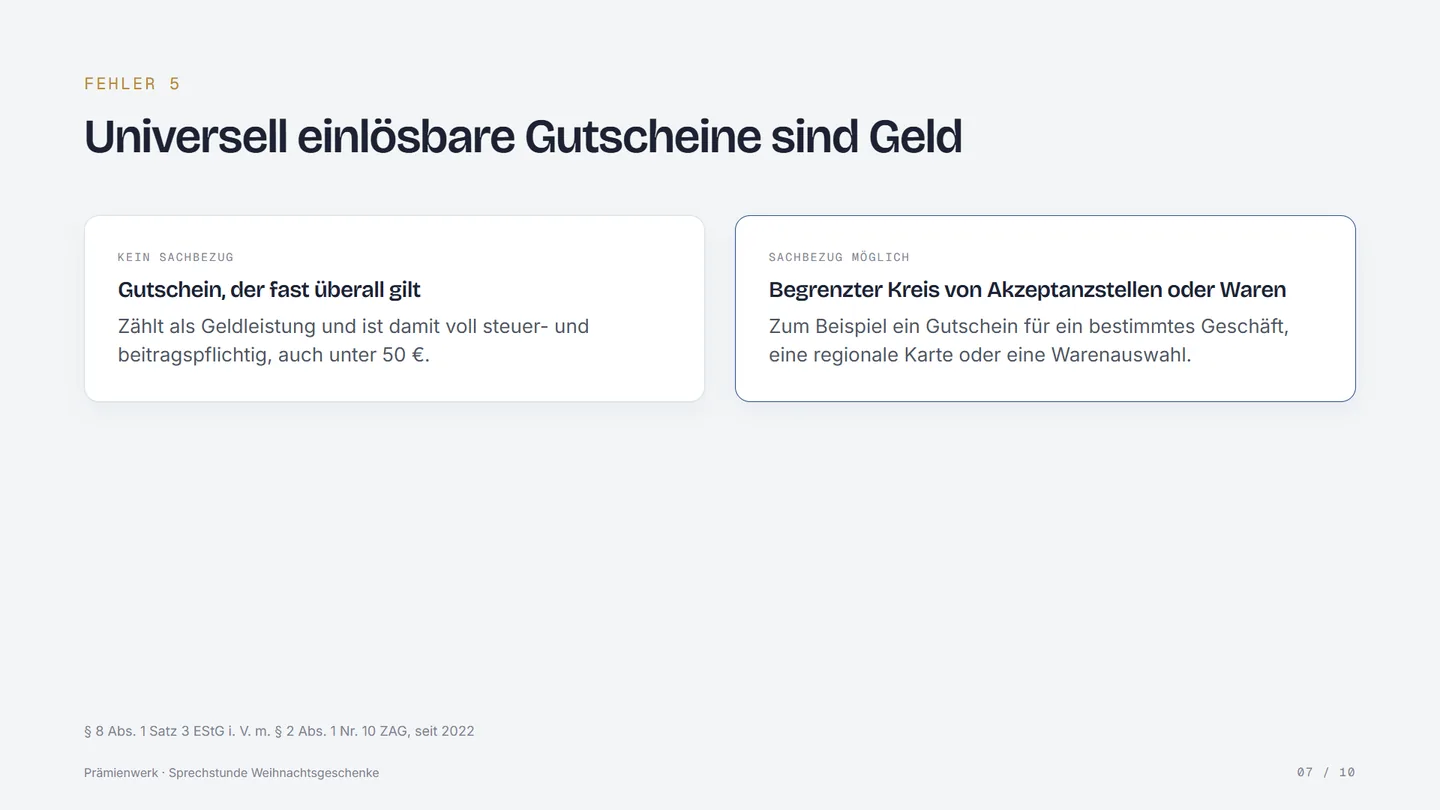
Seit 2022 zählen Gutscheine und Geldkarten nur dann als Sachbezug, wenn sie für einen begrenzten Kreis von Akzeptanzstellen oder eine begrenzte Warenauswahl gelten (§ 8 Abs. 1 Satz 3 EStG in Verbindung mit § 2 Abs. 1 Nr. 10 ZAG).
Ein Gutschein, der fast überall einlösbar ist, gilt als Geld und ist auch unter 50 € voll steuer- und beitragspflichtig.
Die drei sauberen Wege
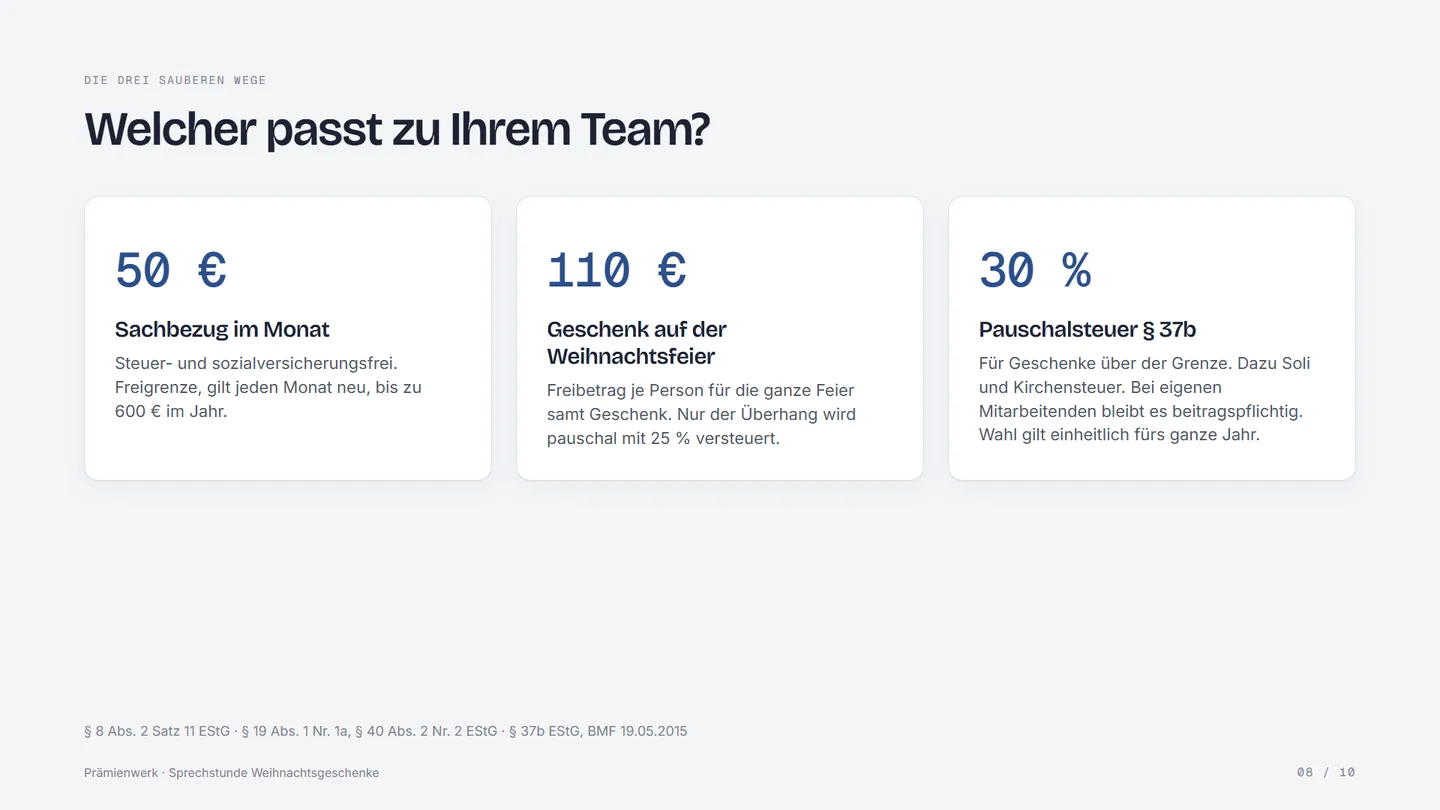
50 € Sachbezug im Monat: steuer- und sozialversicherungsfrei, als Freigrenze, jeden Monat neu.
110 € auf der Weihnachtsfeier: Freibetrag je Person für die ganze Veranstaltung samt Geschenk (§ 19 Abs. 1 Satz 1 Nr. 1a EStG). Nur ein Überhang darüber kann pauschal mit 25 % versteuert werden (§ 40 Abs. 2 Nr. 2 EStG).
30 % Pauschalsteuer nach § 37b EStG: für Geschenke über den Grenzen, dazu Solidaritätszuschlag und Kirchensteuer. Bei eigenen Mitarbeitenden bleibt das Geschenk sozialversicherungspflichtig, und die Wahl gilt einheitlich für das ganze Jahr.
Checkliste vor der Bestellung
- Welche Sachbezüge gibt es im Dezember sonst noch?
- Liegt der Wert einschließlich Umsatzsteuer und Versand unter 50 €?
- Gilt der Gutschein nur für einen begrenzten Kreis von Akzeptanzstellen oder Waren?
- Kommt das Geschenk zusätzlich zum Lohn, nicht statt Lohn?
- Ist dokumentiert, wer was in welchem Monat bekommen hat?
Zum Nachrechnen
- Weihnachtsgeschenk-Rechner mit Excel-Vorlage zur Dokumentation
- Präsentkorb-Check echte Korbpreise samt Versand gegen die 50-€-Grenze
- Anbieter-Steuercheck wo Anbieterseiten die Regeln falsch erklären
Fragen beantworten wir schriftlich: semih.inac@praemienwerk.de.
Keine Steuerberatung. Einzelfälle klären Sie bitte mit Ihrer Steuerberatung oder Lohnabrechnung. Stand Oktober 2026.